Ekonomia jednego slotu: czego nauczyło nas 200 backtestów — i dlaczego wielkość pozycji wygrywa z kolejnym wskaźnikiem
· Strategy
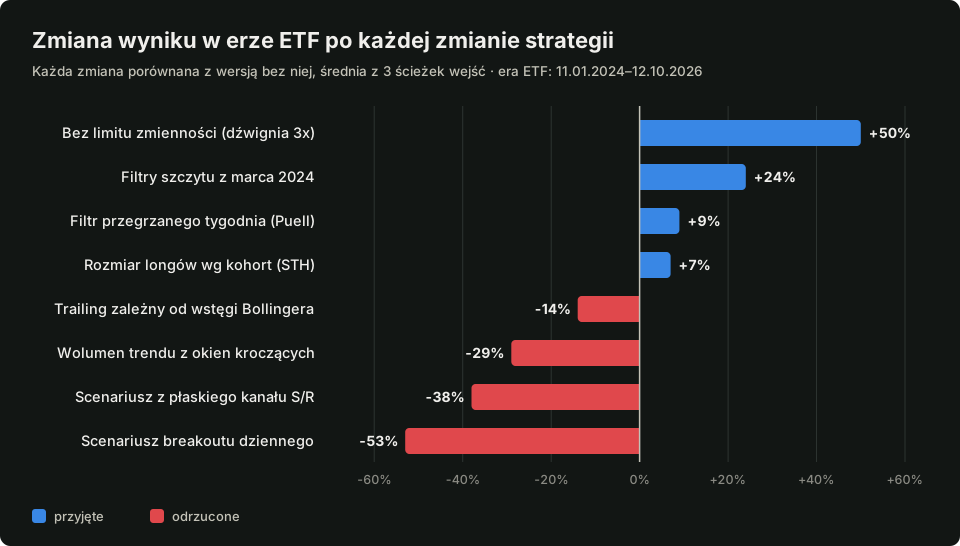
Przez ostatnie tygodnie przepuściliśmy naszą strategię BTC przez ponad 200 backtestów. Testowaliśmy szybsze i wolniejsze trendy, nowe scenariusze techniczne, adaptacyjny trailing stop, filtry on-chain i analizę kohortową. Z ośmiu dużych pomysłów przetrwały cztery — i wszystkie dotyczą tego, ile kupić albo kiedy nie kupować, a nie tego, co jeszcze dodać do sygnałów wejścia.
Ten artykuł opisuje, jak testujemy, co nie zadziałało, co zadziałało — i jedną regułę, która wyjaśnia prawie wszystkie te wyniki.
1. Jak testujemy: trzy ścieżki, dwie epoki, jeden kod
Pojedynczy backtest potrafi kłamać. Wystarczy przesunąć moment wejścia o 10 minut, a wynik z ostatnich lat potrafi zmienić się o kilkadziesiąt procent — jedna pozycja wychodzi wcześniej, następna wchodzi w innym miejscu i efekt się kaskaduje. Dlatego każdą zmianę oceniamy w trzech wariantach:
- Trzy ścieżki wejść — wersja bazowa oraz dwie, w których nowe pozycje mogą otwierać się tylko co drugi 10-minutowy krok (z przesunięciem fazy). Zmiana jest prawdziwa dopiero, gdy pomaga na wszystkich trzech.
- Dwie epoki — lata 2018–2023 i era ETF (od 11.01.2024). Rynek z napływem funduszy zachowuje się inaczej niż wcześniejsze cykle, a naszą główną miarą jest era ETF.
- Ten sam kod co na produkcji — wskaźniki w backteście są liczone kodem tradera i opatrzone odciskiem wersji. Jeśli dane zostały policzone inną wersją kodu, backtest się nie uruchomi.
Analizy „offline” (np. przeliczenie, co by było, gdyby odciąć pewne transakcje) traktujemy wyłącznie jako sito. Kilka razy wskazały kierunek, który backtest potem obalił.
2. Ekonomia jednego slotu
Strategia trzyma naraz jedną pozycję. To ma konsekwencję, o której łatwo zapomnieć: każdy nowy scenariusz konkuruje o ten sam slot z już istniejącymi.
Przykład: scenariusz kupujący wybicie z płaskiego kanału S/R był sam w sobie na plusie — uruchomiony samodzielnie zwiększał kapitał w erze ETF 1,5–2 razy. Dołożony do strategii obniżył jej wynik o 38%. Wchodził akurat wtedy, gdy za chwilę pojawiłby się lepszy sygnał, a jego miejsce było już zajęte. Podobnie short z wybicia w dół blokował scenariusz kupujący dołki — ten drugi spadł z +170 do +56 punktów sumy ROI.
Nowy sygnał musi być nie tylko zyskowny. Musi być lepszy od tego, co wypiera.
3. „Wada”, która jest zaletą
Wolumen, który potwierdza nasz dzienny trend wzrostowy, liczy się z bieżącego dnia — a ten rano ma dopiero ułamek dziennego obrotu. Dlatego tuż po północy trend rzadziej pokazuje LONG niż wieczorem. Wyglądało to na błąd, więc „naprawiliśmy” go, licząc wolumen z kroczących okien 24-godzinnych. Wynik: −29% w erze ETF.
Okazało się, że ta poranna blokada odsiewała stratne wejścia: zaraz po północy UTC przychodzi nowy dzień danych on-chain i część scenariuszy chciała wtedy kupować przy słabnącym obrocie. Lekcja jest ogólniejsza: nie poprawiaj wskaźnika, którego „błąd” Twoja strategia już wykorzystuje.
4. Oscylatory w płaskim kanale: odwrotnie niż w podręczniku
Klasyczna rada mówi: w trendzie bocznym graj oscylatorem — kupuj wyprzedanie, sprzedawaj wykupienie. Sprawdziliśmy to na 8 latach danych, definiując trend boczny na dwa sposoby (wskaźnik efektywności Kaufmana oraz nachylenie tygodniowych linii S/R). W żadnej definicji granie przeciw CCI i wstęgom Bollingera nie dawało przewagi.
Ciekawszy był wynik odwrotny: gdy tygodniowy kanał S/R jest płaski, skrajny odczyt CCI lub wyjście ceny poza wstęgę Bollingera częściej oznacza początek wybicia niż odwrócenie. Kupno przy CCI dziennym > 100 w płaskim kanale dawało średnio +1,3% w 3 dni (przed ETF) i +0,75% (era ETF) — przy +0,3% dla zwykłego trzymania. Ściśnięty rynek nie zawraca, tylko wystrzeliwuje.
5. Co zadziałało: rozmiar, a nie kolejny sygnał
Limit zmienności przy dźwigni 3x
Ograniczanie pozycji w okresach wysokiej zmienności zmniejszało obsunięcia w latach 2018–2021, ale w erze ETF kosztowało dużo zysku. Po uwzględnieniu kosztów fundingu wyłączenie limitu dało średnio +50% w erze ETF przy niemal niezmienionym obsunięciu w tej erze.
Analiza kohortowa: kto teraz kupuje BTC?
Z rozkładu podaży według wieku monet liczymy podaż krótkoterminowych posiadaczy (STH, monety młodsze niż 6 miesięcy). Gdy ta podaż w ciągu 30 dni rośnie, monety zmieniają właścicieli — na rynek wchodzi nowy popyt. Longi otwierane w takich warunkach zarabiały na transakcję wyraźnie więcej niż pozostałe — przed ETF ok. 2,3 raza, w erze ETF ok. 1,5 raza.
Ponieważ obie grupy transakcji były zyskowne, filtr tylko by szkodził. Zamiast tego zmieniamy wielkość pozycji: ×1,15 przy rosnącej podaży STH, ×0,87 przy malejącej.
Test neutralny wobec ekspozycji
Tu leży pułapka, w którą łatwo wpaść: przy dźwigni i procencie składanym każde zwiększenie średniej pozycji poprawia wynik backtestu. Pierwszy wariant (×1,2 / ×0,85) dał +10%, ale średnio powiększał longi o 1,5% — a to samo w sobie daje ok. +8%. Dopiero wariant dobrany tak, by średni rozmiar się nie zmienił (wręcz lekko spadł), pokazał czystą wartość sygnału: +6–8% w erze ETF na wszystkich trzech ścieżkach, kosztem ok. 2 pkt wyższego obsunięcia.
Jeśli zmiana wielkości pozycji poprawia wynik, sprawdź, czy poprawia go sygnał, czy tylko większa dźwignia.
6. Marzec 2024: gra o sumie zerowej
Najgorsze miejsce ery ETF to rajd do rekordu w marcu 2024. Wskaźniki on-chain pokazywały „przegrzanie”, więc scenariusz shortujący szczyty cyklu otwierał pozycje — i tracił, bo fundusze ETF kupowały dalej. Zablokowaliśmy go przy nienaturalnie silnej akumulacji funduszy… i w to samo miejsce wszedł scenariusz trendowy, kupując dokładnie na szczycie.
Pojedynczy filtr nic nie dawał, bo slot przechodził z jednej straty do drugiej. Dopiero dwa filtry naraz — brak shortów przy silnym napływie funduszy i brak zakupów wysoko ponad tygodniową wstęgą Bollingera — dały +24%.
7. Przegrzany tydzień bez euforii
Najgorsze pojedyncze straty strategii (do −20% salda) robił scenariusz kupujący, gdy górnicy zarabiają ponadprzeciętnie, a trend dzienny jest wzrostowy. Szukaliśmy przyczyny w kilkudziesięciu wskaźnikach naraz. Wspólny mianownik stratnych wejść: tydzień już mocno rozpędzony, a sentyment jeszcze nie euforyczny (wysokie tygodniowe momentum przy Fear & Greed poniżej ~74).
Blokada takich wejść dała +8–9% w erze ETF, a w całym okresie zmniejszyła maksymalne obsunięcie z ok. 62% do 56%. Dla porównania: zwykłe zmniejszenie pozycji w tym scenariuszu obniżało obsunięcie, ale obcinało zysk na każdej ścieżce. Lepiej nie wchodzić w złe transakcje, niż wchodzić w nie mniejszymi.
8. Zasady, które zostają
- Oceniaj zmianę na kilku ścieżkach i w kilku epokach — jeden backtest to anegdota.
- Licz koszt alternatywny slotu — nowy sygnał wypiera stary.
- Nie naprawiaj „wad”, na których zarabiasz — najpierw sprawdź, kto z nich korzysta.
- Wielkość pozycji to najsilniejsza dźwignia — ale testuj ją przy tej samej średniej ekspozycji.
- Wolne stany rynku (kohorty, on-chain, tydzień) filtrują lepiej niż szybkie — godzinowe sygnały przesuwają wejście o kilkadziesiąt minut, nie zmieniając jego wyniku.
Zastrzeżenia
Wszystkie liczby pochodzą z backtestów na danych historycznych i uwzględniają opłaty oraz koszty fundingu. Wiele wariantów testowaliśmy na tych samych danych, więc część przewagi to zapewne dopasowanie do historii — dlatego decydujemy tylko na podstawie zmian spójnych na wszystkich ścieżkach i z czytelną przyczyną. Prawdziwą miarą będzie porównanie handlu na żywo z backtestem z tych samych dni, które prowadzimy na bieżąco. Wyniki historyczne nie gwarantują przyszłych.